国内茶市场集中度加速提升 八马茶业三重优势抢占发展窗口期
近日,八马茶业(股份代号:06980.HK)披露2026年上半年业绩报告。报告期内,公司实现营业收入14.02亿元,同比增长31.8%;期内利润1.98 亿元,同比增长64.8%;每股基本盈利2.33元,董事会建议派发中期股息每股人民币1.2元(含税)。在国内茶行业整体进入渠道调整期的背景下,八马茶业上半年逆势新增品牌专卖店260家,总门店规模突破3800家,持续位居行业首位。
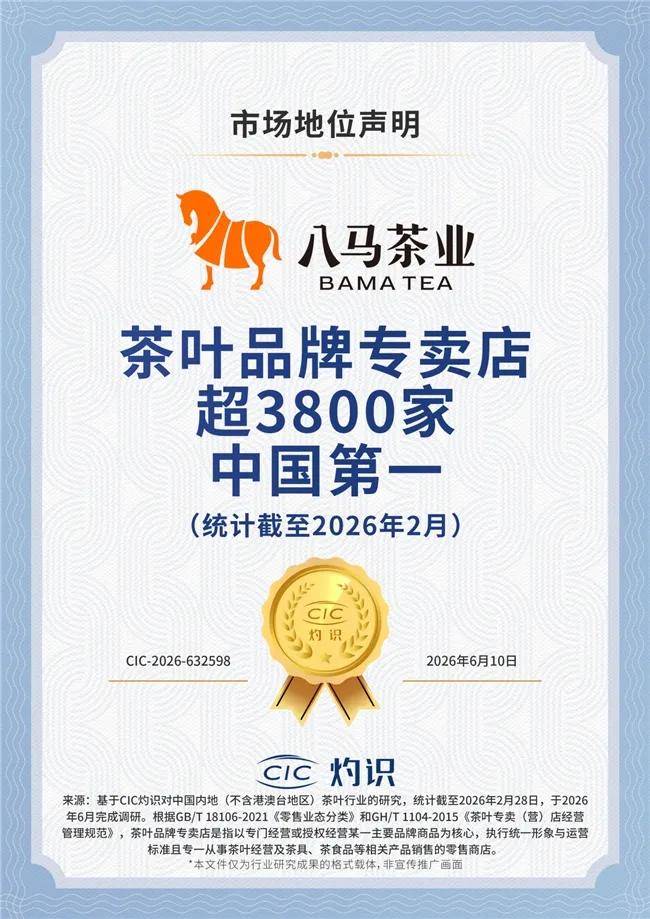
灼识咨询数据显示,2025年国内前50家茶企品牌专卖店合计净减少200余家,收缩成为行业普遍选择。八马茶业此番逆势扩张并非粗放式规模增长,而是以“质量优先”为核心的渠道深度优化。直营端聚焦深圳、泉州、厦门等核心根据地市场,关停低效亏损门店,将直营门店定位转向品牌形象标杆、高端体验示范与大客户服务载体;在加盟端同步开展体系优化,对长期不进货、存在违规经营行为的加盟商进行调整清退,保障门店整体造血能力。
与此同时,公司加速推进茶空间店型改造,将传统纯销售门店升级为融合品茶体验、商务社交的复合场景,有效拉长顾客停留时长,提升入店转化效率与自然客流。截至2026年 6月末,公司二线及以上城市门店净增148家,三线及以下城市门店净增112家;全渠道加盟商共计1213家,其中合作年限三年以上达725家,渠道黏性处于行业领先水平。
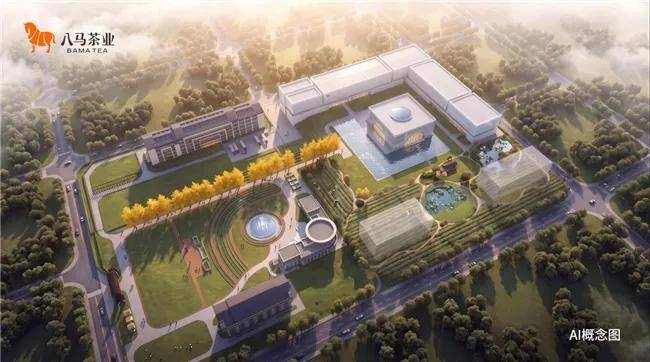
利润增速大幅跑赢营收增速,核心源于产品结构与供应链的双重升级。期内公司自产产品销售占比提升至60.8%,随着上游原料把控力度加强、智能化产线释放规模效应,品质稳定性与成本结构同步优化,直接推动盈利水平提升。目前八马茶业已构建覆盖六大茶类的全品类矩阵,依托安溪、武夷山智能化生产基地实现制茶全流程标准化生产与质量溯源。8月中旬,公司正式签约云南勐海第九代普洱茶超级工厂项目,进一步完善核心产区产能布局。
随着《茶产业提质升级指导意见(2026—2030年)》落地,国内茶产业集中化进程加速。当前中国茶叶市场CR5仅约2.7%,高度分散的格局为头部企业留出充足成长空间。业内分析认为,在行业转型洗牌期,具备渠道、产品、供应链三重壁垒的龙头企业将持续抢占市场份额,八马茶业展现出的抗周期韧性,为行业高质量发展提供了参考样本。
(来源:商业动态指南)